As declarações aduaneiras estão sujeitas à conferência aduaneira para a verificação da exatidão e veracidade das informações nela contidas. As declarações são selecionadas por aleatoriedade e/ou por parâmetros de riscos para conferência.
Eliminação de controlos e passagem rápida pela alfândega
O verificador faz um controlo aprofundado dos documentos obrigatórios anexos à declaração, nomeadamente, no que concerne à sua autenticidade, aplicabilidade e conformidade com os elementos que suportam a declaração (espécie, valor, origem, quantidade e peso) e outros aspectos administrativos e de proteção à sociedade.
O verificador, imperativamente, faz um controlo aprofundado dos documentos necessários juntados à declaração e depois deve proceder à verificação física das mercadorias.
A verificação física das mercadorias declaradas pode ser total ou parcial, podendo ser acompanhada de eventual extração de amostras, com vista a confirmar se a natureza, origem, estado, quantidade, valor, especificações pautais, incluindo as respetivas taxas e o regime a que possam estar sujeitas, estão em conformidade com os dados da declaração aduaneira.
O declarante ou seu representante tem direito a presenciar e acompanhar a verificação física. Quando o declarante não comparecer à visita, o verificador notifica-o de sua intenção de iniciar a verificação. O verificador deve realizar ele mesmo a visita física, de preferência na presença de um agente da BAF.
Depois de realizadas todas as operações, no âmbito do controlo da declaração e da mercadoria, o verificador interveniente regista na declaração eletrónica, conforme o caso, o reconhecimento do serviço e emite o certificado de visita. O certificado de visita deve conter uma descrição de todas as operações levadas a cabo aquando da verificação da mercadoria.
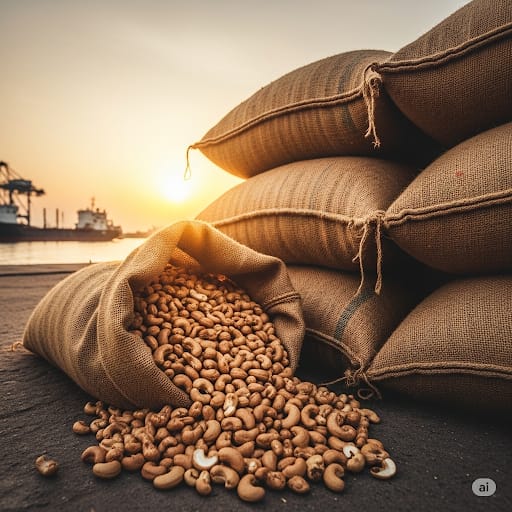
No caso da exportação de castanhas de caju, principal produto da pauta de exportação da Guiné-Bissau, procedimentos de quantificação são ainda aplicados na área alfandegada do Porto de Bissau (na exportação via marítima), envolvendo a Brigada de Ação Fiscal (BAF).
Os agentes aduaneiros devem informar o declarante sobre os resultados da conferência aduaneira. Quando os resultados da conferência da declaração aduaneira divergirem dos elementos constantes da declaração, os agentes aduaneiros competentes estabelecem e registam os elementos que devem ser tidos em conta para efeitos do cálculo do montante dos direitos de exportação, das taxas e de outras imposições sobre as mercadorias, bem como da aplicação de quaisquer outras disposições que rejam o regime aduaneiro ao qual as mercadorias estão sujeitas.
Havendo incidentes de não conformidade da declaração, o verificador lavra a exigência, indicando as anomalias e as diferenças constatadas, bem como a cobrança da coima, se for o caso. Caso o declarante não concorde com a exigência pode ser instaurado processo de contestação.
No caso de concordância, o representante do exportador procede ao pagamento da coima junto ao cartório da estância aduaneira e apresenta o comprovante no mesmo serviço de despacho aduaneiro, a possibilitar o prosseguimento do despacho.
Após os procedimentos de exame documental e, sendo o caso, de verificação física, o verificador remete todo o despacho de exportação ao reverificador do GUICHÉ ÚNICO ou do setor responsável pelo desalfandegamento. Este, por sua vez, emite o Boletim de Liquidação, a possibilitar o pagamento junto ao Tesouro Nacional.
Depois da confirmação do pagamento dos montantes liquidados, o verificador procede ao apuramento da liquidação, para permitir a entrada da carga na área portuária para os procedimentos de quantificação e posterior embarque para o estrangeiro.